100万贷款买房还是100万存银行租房?10年后怎样更舒适生活-贷款100万多少年合适
最近一段时间,房地产市场出现了下跌趋势,楼市行情不佳,房企为了回笼资金纷纷推出促销活动。这种走势引起了人们对买房和租房的讨论,尤其是有网友提出了一个问题:“100万贷款买房和100万存银行租房,10年后哪种选择生活更滋润?”这一问题在网上引起了广泛的争论。虽然一些人认为这个问题对于他们来说过于高端,因为他们无法筹集到100万块钱,更不用说讨论这个问题了。然而,大家都意识到,无论有没有100万,房价都非常高,很多人都有购房的需求。
如果有100万元的资金,选择贷款购房还是存银行租房更好呢?大多数人可能首先考虑购房,因为许多人迫切需要住房。然而,现在城市中的房价非常高,100万元在大多数一、二线热点城市根本无法买到一套房,即使有100万元也需要贷款购房。因此,购房后仍然需要每月还房贷,甚至房贷压力可能比租房压力还大。那么,到底应该如何选择呢?让我们先来看看这两种选择后的生活是怎样的。
第一种选择是用100万元贷款购房。在一些三四线城市和郊区,100万元足以全款购买一套房子。然而,在其他一二线热点城市的城区,100万元只能选择按揭贷款购房。假设以每平方米18000元的单价计算,购买100平方米的三居室总价为180万元。如果首付100万元,需要贷款80万元,在目前大部分城市5.39%的房贷利率下,以等额本息贷款30年计算,每月还款4487元。如果使用公积金贷款80万元,每月房贷为3481元。可以看出,100万元购房后每月仍需支付相当可观的房贷,对于大多数工薪阶层而言仍存在一定压力。
当然,也可以选择将100万元的一部分作为首付款,例如总价180万元的房子30%的首付款为54万元,剩下46万元可以用于还房贷和日常生活。如果选择等额本息贷款126万元,每月房贷在5483元至7067元之间。需要注意的是,在某些城市公积金贷款额度有限的情况下,可能需要组合贷款,导致每月房贷金额高于5483元。可以看出,尽管这种选择的月供压力较大,但前期有现金还贷,基本没有什么压力。随着时间的推移,未来经济将逐渐改善,人们的收入水平也会提高。然而,房贷金额不会变化,因此以后还贷的压力将减小。举个例子,根据统计数据,2000年北京的平均工资只有1300元/月,而2020年已达到8847元/月,增长了近7倍。因此,一般情况下,在购房最开始的几年还贷压力比较大,但过了10年后,随着人们收入水平的提高,房贷压力将逐渐减小。
第二种选择是将100万元存入银行并选择租房生活。许多人认为当前的房价过高,购房意味着成为“房奴”,生活的自由度和质量会受到限制。因此,许多人不愿意购房,选择将100万元存入银行,并选择租房生活。根据目前一些小银行约4%左右的定期存款利率计算,100万元一年可获得4万元的利息收入。目前,除了少数热点城市之外,在大部分省会城市,一套三居室的年租金不到4万元,因此4万元不仅可以支付租金,还可以包括物业费甚至水电费。
因此,如果将100万元存入银行,仅靠利息收入就能够解决租金、物业费甚至水电费的问题。这样一来,生活开销就少了一个主要支出,人们的工资收入基本上可以用于其他消费。换句话说,在摆脱了租房压力之后,人们基本上可以按照自己的收入水平进行消费,生活中基本上没有压力,短期内的生活会非常舒适和惬意。
然而,根据过去20多年的经验来看,随着经济发展,人们的收入水平不断提高的同时,通货膨胀也一直存在。因此,未来租赁价格可能会不断上涨,而一些热点城市的房价也将继续上涨。同时,由于通货膨胀的影响,货币的购买力也会不断下降,也就是说100万元存款在银行中的购买力会逐渐降低。
在未来的10年或20年里,100万元存款的利息可能已经不足以支付租金,而在许多城市购买房屋也可能更加困难。然而,大家都知道,房子是人们生活中必不可少的,它代表了家的象征,即使将来实现了租售同权,租房也无法给人们带来归属感和安全感。此外,当前还没有实现租售同权,同时房屋也与人们的爱情和婚姻紧密相关。因此,对于那些计划在城市中长期定居而又没有房屋的人们来说,购房仍然是必经之路。
同时,很多年轻人都是月光族,没有房贷的压力可能会导致他们花光每一分钱,甚至欠债。身边有很多这样的人,他们没有房贷,没有结婚或对象,但却无法储蓄,比那些每月偿还房贷的人更穷。然而,随着时间的推移,房租不断上涨,购房、恋爱和结婚的问题逐渐摆在他们面前。如果一个人到了这个时候没有存款且收入不高,那么未来的生活压力将非常巨大。
因此,从长远来看,不论是否有100万元,如果能够凑够首付款,建议年轻人先购买一套房子,即使是小户型也可以。虽然前几年偿还房贷的压力很大,但在有压力的情况下,可以培养节约的习惯,同时也能够激发努力工作的动力,使事业有所发展。
总结:综合考虑,对于没有房子的刚需来说,如果有100万元,相对于租房,购房是比较明智的选择。然而,建议不要将全部100万元作为首付款,最好选择30%作为首付,并将剩余资金用作流动资金。虽然每月的房贷会增加,但保留一部分存款可以减轻前几年的还款压力。买房后的几年是还款压力最大的时期,但过了5至10年,压力就会逐渐减小,甚至在20年后可以忽略不计。
假设你拥有100万元,对于你而言,你会选择购房生活还是将其存入银行并租房生活呢?
相关内容
相关资讯
-
 全域智慧 双车齐发!瑞驰汽车卡系双子星C5/C3于2025世界智博会开启预售
市场前瞻:瑞驰汽车重塑卡系市场竞争格局瑞驰C5与瑞驰C3的联袂登场,标志着商用车行业从“单一功能”向 “全域智慧” 的战略跃迁
-
 9.98起!“电比油低”再掀风潮,中型大七座插混蓝电E5荣耀版首发亮相
无论是在安全方面,驾驶方面,还是舒适与实用性方面,蓝电E5荣耀版都做到“越级”品质,也将成为预算十万元左右消费者心中一辆“放心好开,体验舒适”的优质好车
-
中型大七座插混蓝电E5荣耀版火爆上市,9.98起!电比油低引领新潮流
无论是在安全方面,驾驶方面,还是舒适与实用性方面,蓝电E5荣耀版都做到“越级”品质,也将成为预算十万元左右消费者心中一辆“放心好开,体验舒适”的优质好车
-
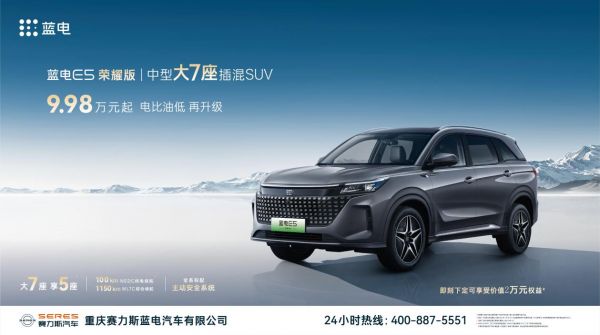 开启新篇章,电比油低再升级,9.98万元起上市,蓝电E5荣耀版打造高品质生活!
赛力斯品质全面把控 “加量增配”更超值摒弃繁花惹眼,关注实用在线,是升级增配再降价的核心——蓝电E5荣耀版除了全系标配5大主动安全科技之外,还搭载了华为HiCar智能车机系统,支持智能语音交互控制,同时也带来了无感秒连、畅连视频、丰富的娱乐...
-
重新定义中型大七座,9.98起!“电比油低”再起战局,插混蓝电E5荣耀版正式上市
无论是在安全方面,驾驶方面,还是舒适与实用性方面,蓝电E5荣耀版都做到“越级”品质,也将成为预算十万元左右消费者心中一辆“放心好开,体验舒适”的优质好车
-
颠覆传统!蓝电E5荣耀版电比油低再升级,9.98万元起
赛力斯品质全面把控 “加量增配”更超值摒弃繁花惹眼,关注实用在线,是升级增配再降价的核心——蓝电E5荣耀版除了全系标配5大主动安全科技之外,还搭载了华为HiCar智能车机系统,支持智能语音交互控制,同时也带来了无感秒连、畅连视频、丰富的娱乐...
-
“电比油低”再起风云!9.98起!中型大七座插混蓝电E5荣耀版上市
无论是在安全方面,驾驶方面,还是舒适与实用性方面,蓝电E5荣耀版都做到“越级”品质,也将成为预算十万元左右消费者心中一辆“放心好开,体验舒适”的优质好车
-
电比油低再升级,蓝电E5荣耀版震撼上市,9.98万元起
赛力斯品质全面把控 “加量增配”更超值摒弃繁花惹眼,关注实用在线,是升级增配再降价的核心——蓝电E5荣耀版除了全系标配5大主动安全科技之外,还搭载了华为HiCar智能车机系统,支持智能语音交互控制,同时也带来了无感秒连、畅连视频、丰富的娱乐...